○老人福祉法に基づく老人ホーム入所措置費負担金徴収要綱
平成28年11月9日
告示第55号
(目的)
第1条 この要綱は、老人福祉法(昭和38年法律第133号。以下「法」という。)第11条第1項第1号及び第3号に規定する措置(以下「措置」という。)に要する費用について、法第28条及び阿賀町老人福祉法施行細則(平成17年阿賀町規則第58号。以下「細則」という。)第10条の規定に基づき、当該措置を受けた者又は扶養義務者からその負担能力に応じて、当該措置に要する費用の全部又は一部を徴収するため、必要な事項を定める。
(1) 被措置者 措置を受けている者
(2) 扶養義務者 民法の規定により被措置者を扶助し、又は扶養する義務がある者。ただし、被措置者の配偶者及び子に限る。
(3) 対象収入額 年間収入の全額から、租税、社会保険料、医療費等の必要経費及び社会通念上収入として認定することが適当でないものを控除した額をいう。
(被措置者の階層区分の認定)
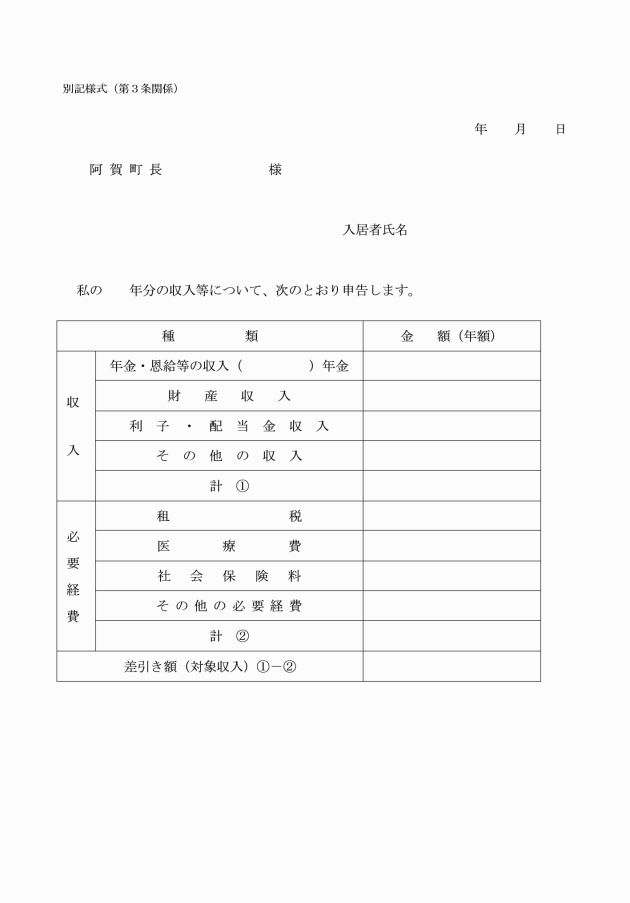
第3条 町長は被措置者にその者の前年分の収入及び必要経費(1月から6月までに措置を開始するときは、前々年分の収入及び必要経費)について収入申告書(別記様式)並びに収入額及び必要経費額を確認できる書類の提出を求めるものとする。
3 町長は、被措置者から収入申告書が提出されない場合又は提出された収入申告書では前年の対象収入額を明らかにすることができない場合は、被措置者、扶養義務者、施設又は関係機関等に対し法第36条に基づき、収入及び必要経費に関する調査を行い、その者の前年の対象収入額を推定算出し、階層区分を認定する。
4 町長は、被措置者が生活保護法による保護を受けている場合は、前年の対象収入額の金額に関わりなく第2項に基づく階層区分の認定は、1階層とする。
(被措置者の階層区分の認定時期)
第4条 前条に基づく負担金の認定時期は毎年7月1日とする。ただし、措置開始の場合は措置開始日とする。
(被措置者の対象収入額の算定)
第5条 被措置者の収入として認定するものは、次の各号に定めるとおりとする。
(1) 年金、恩給その他これに類する定期的に支給される金銭(以下「年金収入等」という。)の認定は次のとおりとする。
ア 年金収入等は、支給月計算(前年における実際の支給金額又は支給されるべき金額の合計)とする。
イ 遡って年金の受給権が生じ、それまでの年金を一度に受給した場合は、認定対象となる当該年に支給されるべき1年分のみの金額を収入として認定する。
(2) 地代、小作料、家賃、間代、使用料等の収入については、課税標準として把握された所得の金額を収入として認定する。ただし、確定申告をしていない場合は、総収入から課税上の必要経費を減じて得た額を収入として認定する。
(3) 公社債の利子、預貯金の利子、法人から受ける利益の配当等の収入については、課税標準として把握された所得の金額を収入として認定する。
(4) 不動産、動産の処分による収入、山林所得、一時所得(生命保険契約に基づく一時金、満期返戻金等)等の収入については、課税標準として把握された所得の金額を収入として認定する。
(5) 分離課税される譲渡所得については、長期譲渡所得の金額又は短期譲渡所得の金額を収入として認定する。
2 収入として認定しないものは、次の各号に定めるものとする。
(1) 臨時的な見舞金、仕送り等による収入
(2) 地方公共団体又はその長、社会事業団体その他から恵与された慈善的性質を有する金銭
(3) 施設からいわゆる個人的経費として支給される金銭
(4) 生活保護法において収入として認定しないこととされている収入等社会通念上収入として認定することが適当でないと判断される金銭
3 必要経費として認定するものは、次の各号に定めるものとする。
(1) 所得税、住民税、相続税及び贈与税の租税
(2) 社会保険料又はこれに準ずるもの
(3) 所得税法で医療費控除として認められる医療費。ただし、入所前の医療費は除く。
(4) 養護老人ホーム入所者が介護保険サービスを受けた場合に事業者に支払う利用料
(5) 配偶者等が被措置者の仕送りにより生活している場合は、町長が認める標準的な生活費から、仕送りを受ける配偶者等の収入額を控除して得た金額の範囲内で、実際に仕送りしている金額
(6) 配偶者が養護老人ホーム又は特別養護老人ホームに入所している場合は、個別的日常経費(入院患者日用品費の年額)から当該配偶者の収入を控除して得た金額
(7) 入所前から継続して返済している被措置者名義の生活福祉資金等やむを得ない借金の返済
(8) その他、支出せざるを得ない事由が被措置者にあると町長が認める購入費
(被措置者の費用徴収金の額の決定)
第6条 町長は、第3条の規定により階層区分を認定したときは、当該階層における費用徴収基準月額に基づき当該被措置者の費用徴収金の額を決定する。
2 費用徴収金の額は、措置を開始した日から月額で当該月分の費用徴収金の額を決定するものとし、その日が月の中途であるときは、日割計算により費用徴収金の額を決定する。
3 費用徴収金の額の日割計算は、次の算式により行う。
費用徴収基準月額×(当該月の実措置日数/当該月の実日数)
(主たる扶養義務者)
第7条 主たる扶養義務者は、被措置者の出身世帯(被措置者が入所の際、当該被措置者と同一の住所に居住し、同一の生計にある場合(以下「同一世帯」という。)及び住居等の関係で別居していたが、主としてその配偶者又は子の仕送りにより被措置者が生計を維持していた場合等社会通念上同一世帯と同様と認められる場合をいう。)に属する扶養義務者のうち前年分所得税が最も多い者とし、所得税が課せられていない場合は当該年度分市町村民税の税額が最も多い者とする。ただし、最も多い税額の者が2人以上いる場合には、そのうち当該世帯を事実上主宰している者を主たる扶養義務者とする。
2 前項の規定に基づき定められた主たる扶養義務者と被措置者との関係が疎遠であり、その理由が両者の生活歴等から判断して妥当と認められるときは、町長は当該主たる扶養義務者を除いた扶養義務者の中から主たる扶養義務者を定めることができる。
(主たる扶養義務者の特例)
第8条 町長は、被措置者が入所する際の出身世帯に被措置者の扶養義務者がない場合に限り、出身世帯に属さない被措置者の配偶者又は子を、次の各号の定めるところにより、主たる扶養義務者とする。
(1) 当該配偶者又は子の所得税又は住民税の所得割の計算について、被措置者が所得税法第2条第1項第33号に規定する同一生計配偶者又は同法第2条第1項第34号に規定する扶養親族となっている場合は、当該配偶者又は子を主たる扶養義務者とする。
(2) 当該配偶者又は子が健康保険、船員保険、国家公務員等共済組合、地方公務員等共済組合又は私立学校職員共済組合の被保険者又は組合員であって、被措置者がこれらの制度の給付について当該配偶者又は子の被扶養者になっている場合(前号に該当する被措置者の配偶者又は子が他にある場合を除く。)は、当該配偶者又は子を主たる扶養義務者とする。
(4) 前3号のいずれかに該当する被措置者の配偶者又は子がない場合は、被措置者への仕送りの状況、被措置者との間の資産面での関係の深さ等を勘案し、社会通念上主たる扶養義務者と認められる被措置者の配偶者又は子を主たる扶養義務者とする。
2 主たる扶養義務者が転出し、残存する世帯に扶養義務者がない場合は、主たる扶養義務者の転出先を出身世帯とし、引き続きその者を主たる扶養義務者とする。
(主たる扶養義務者の認定の時期)
第10条 主たる扶養義務者の認定の時期は、次の各号に定めるとおりとする。
(1) 主たる扶養義務者の認定時期は毎年7月1日とする。ただし、措置開始の場合は、措置開始日とする。
(2) 前条の規定により、新たに主たる扶養義務者を認定するときは、次のとおりとする。
ア 主たる扶養義務者が転出したときは、当該事実の生じた年度に変更を行わず、翌年度当初に新たに主となる扶養義務者を定める。
イ 主たる扶養義務者が死亡したとき、又は行方不明となったときは、当該事実を確認した日の属する月の翌月の初日とする。
(主たる扶養義務者の階層区分の認定)
第11条 町長は、主たる扶養義務者にその者の当該年度分市町村民税の課税額及び前年分の所得税の課税額(1月から6月までに措置を開始するときは、前年度分市町村民税の課税額及び前々年分の所得税の課税額)を確認できる書類の提出を求めるものとする。
3 町長は、主たる扶養義務者から第1項に規定する課税額を確認できる書類が提出されない場合又は提出された書類により課税額を明らかにすることができない場合は、被措置者、扶養義務者又は関係機関等に対し、法第36条に基づきその者の課税額又は所得金額及び所得金額から控除する額等に関する調査を行い、課税額を確認し、又は課税額推定認定書により課税額を推定算出し、階層区分を認定することができる。
4 町長は、主たる扶養義務者が生活保護法による保護を受けている場合は、前年(度)分の課税額の金額にかかわりなく、第2項に基づく階層区分の認定は、A階層と認定する。
(主たる扶養義務者の費用徴収金の額の確定)
第12条 町長は第11条の規定により階層区分を認定したときは、当該階層における費用徴収月額に基づき当該主たる扶養義務者に費用徴収金の額を決定する。
2 費用徴収金の額は、措置を開始した日から月額で当該月分の費用徴収金の額を決定するものとし、その日が月の中途であるときは、日割り計算により費用徴収金の額を決定する。
(主たる扶養義務者が未成年者の場合の費用徴収)
第13条 町長は、主たる扶養義務者と認定した者が未成年者である場合は、費用徴収を行わない。ただし、その者が成年に達した場合は、その者の誕生日が月の初日のときはその月の初日から、誕生日が月の中途のときは翌月の初日から前条の規定により費用徴収金の額を決定する。
(費用徴収の特例)
第14条 町長は、被措置者又はその主たる扶養義務者が、災害、疾病、失職等特別の事情により費用徴収金を負担することができないと認めるときは、費用徴収金を減免することができる、
(その他)
第15条 この要綱に定めるもののほか、必要な事項は、町長が別に定める。
附則
この告示は、平成29年4月1日から施行する。
附則(平成30年3月19日告示第6号)
この告示は、平成30年3月19日から施行する。
附則(平成30年6月21日告示第29号)
この告示は、平成30年7月1日から施行する。
別表第1(第3条関係)
被措置者徴収基準
対象収入による階層区分 | 徴収金額(月額) | |||
円 | 円 | 円 | ||
1 | 0 | ~ | 270,000 | 0 |
2 | 270,001 | ~ | 280,000 | 1,000 |
3 | 280,001 | ~ | 300,000 | 1,800 |
4 | 300,001 | ~ | 320,000 | 3,400 |
5 | 320,001 | ~ | 340,000 | 4,700 |
6 | 340,001 | ~ | 360,000 | 5,800 |
7 | 360,001 | ~ | 380,000 | 7,500 |
8 | 380,001 | ~ | 400,000 | 9,100 |
9 | 400,001 | ~ | 420,000 | 10,800 |
10 | 420,001 | ~ | 440,000 | 12,500 |
11 | 440,001 | ~ | 460,000 | 14,100 |
12 | 460,001 | ~ | 480,000 | 15,800 |
13 | 480,001 | ~ | 500,000 | 17,500 |
14 | 500,001 | ~ | 520,000 | 19,100 |
15 | 520,001 | ~ | 540,000 | 20,800 |
16 | 540,001 | ~ | 560,000 | 22,500 |
17 | 560,001 | ~ | 580,000 | 24,100 |
18 | 580,001 | ~ | 600,000 | 25,800 |
19 | 600,001 | ~ | 640,000 | 27,500 |
20 | 640,001 | ~ | 680,000 | 30,800 |
21 | 680,001 | ~ | 720,000 | 34,100 |
22 | 720,001 | ~ | 760,000 | 37,500 |
23 | 760,001 | ~ | 800,000 | 39,800 |
24 | 800,001 | ~ | 840,000 | 41,800 |
25 | 840,001 | ~ | 880,000 | 43,800 |
26 | 880,001 | ~ | 920,000 | 45,800 |
27 | 920,001 | ~ | 960,000 | 47,800 |
28 | 960,001 | ~ | 1,000,000 | 49,800 |
29 | 1,000,001 | ~ | 1,040,000 | 51,800 |
30 | 1,040,001 | ~ | 1,080,000 | 54,400 |
31 | 1,080,001 | ~ | 1,120,000 | 57,100 |
32 | 1,120,001 | ~ | 1,160,000 | 59,800 |
33 | 1,160,001 | ~ | 1,200,000 | 62,400 |
34 | 1,200,001 | ~ | 1,260,000 | 65,100 |
35 | 1,260,001 | ~ | 1,320,000 | 69,100 |
36 | 1,320,001 | ~ | 1,380,000 | 73,100 |
37 | 1,380,001 | ~ | 1,440,000 | 77,100 |
38 | 1,440,001 | ~ | 1,500,000 | 81,100 |
39 | 1,500,001円以上 | 150万円超過額×0.9÷12月+81,100円(100円未満切捨て) | ||
備考 階層区分認定の結果、月額費用徴収金の額が140,000円を超過した場合は、140,000円超過額×0.5+140,000円を月額費用徴収金の額とする。
別表第2(第11条関係)
扶養義務者費用徴収基準
税額等による階層区分 | 費用徴収基準額 | ||
A | 生活保護法による被保護者(単給を含む) | 0円 | |
B | A階層を除き当該年度分の市町村民税非課税の者 | 0 | |
C1 | A階層及びB階層を除き前年分の所得税非課税の者 | 当該年度分の市町村民税所得割非課税(均等割のみ課税) | 4,500 |
C2 | 当該年度分の市町村民税所得割課税 | 6,600 | |
D1 | A階層及びB階層を除き前年分の所得税課税の者であって、その税額の年額区分が次の額である者 | 30,000円以下 | 9,000 |
D2 | 30,001~80,000 | 13,500 | |
D3 | 80,001~140,000 | 18,700 | |
D4 | 140,001~280,000 | 29,000 | |
D5 | 280,001~500,000 | 41,200 | |
D6 | 500,001~800,000 | 54,200 | |
D7 | 800,001~1,160,000 | 68,700 | |
D8 | 1,160,001~1,650,000 | 85,000 | |
D9 | 1,650,001~2,260,000 | 102,900 | |
D10 | 2,260,001~3,000,000 | 122,500 | |
D11 | 3,000,001~3,960,000 | 143,800 | |
D12 | 3,960,001~5,030,000 | 166,600 | |
D13 | 5,030,001~6,270,000 | 191,200 | |
D14 | 6,270,001円以上 | その月におけるその被措置者にかかる措置費の支弁額 | |